Momenteel kunt u de verliezen van uw bv slechts zes jaar voorwaarts verrekenen. Door een verlies te verrekenen met een toekomstige winst betaalt u over deze toekomstige winst minder vennootschapsbelasting. Echter, door de zes-jaarstermijn is het niet altijd mogelijk om een verlies op tijd te verrekenen. Na zes jaar ‘verdampt’ het verlies.
Volgens het Belastingplan 2021 zijn verliezen vanaf 2022 onbeperkt voorwaarts verrekenbaar. In de nieuwe plannen is er dus geen sprake meer van de zogenoemde verliesverdamping. Voor de gemiddelde MKB-ondernemer met zijn bv(‘s) is dat goed nieuws.
Maar u moet zich realiseren dat er ook enige haken en ogen aan de nieuwe regeling zitten. Want vanaf 2022 kan namelijk jaarlijks slechts 50% van de in het jaar gerealiseerde winst verrekend worden. Hierbij geldt wel een drempel van € 1 miljoen.
Stel dat uw bv in 2022 een verlies heeft van € 5 miljoen. In de jaren 2023 en 2024 heeft uw bv een winst van € 5 miljoen. Het verlies wordt als volgt verrekenbaar:
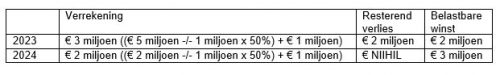
Vergelijking
Wanneer uw bv in 2020 een verlies heeft van € 5 miljoen zou bij een winst van € 5 miljoen in 2021 het verlies in één keer verrekend kunnen zijn.
Wij adviseren u graag over deze regeling. Neem gerust contact met ons op.
Heeft u een aflossingsvrije hypotheek? Banken worden terughoudender in het verstrekken van aflossingsvrije hypotheken. En dat kan voor u als ondernemer gevolgen hebben. Wat speelt er? Vanuit Europa wordt op
Om in aanmerking te komen voor de subsidie van maximaal € 2.800 per praktijk- of werkleerplaats, dient u als werkgever actie te ondernemen. Doelgroepen Erkende leerbedrijven, die een praktijkleer- of
Gaat u emigreren en bent u directeur-grootaandeelhouder (dga)? Dan kan dat belangrijke fiscale gevolgen hebben. Emigratie betekent namelijk niet dat u geen belasting meer hoeft te betalen in Nederland. Wat
