
Op de verhuur van een kajuitzeiljacht dient het lage btw-tarief van 9% te worden toegepast. Er is namelijk sprake van het gelegenheid geven tot sport met gebruik van een sportaccommodatie.
Op de verhuur van een kajuitzeiljacht dient het lage btw-tarief van 9% te worden toegepast. Er is namelijk sprake van het gelegenheid geven tot sport met gebruik van een sportaccommodatie.
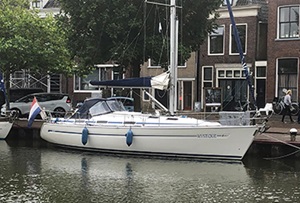
In een zaak die voorlag bij de Hoge Raad werden via een all-in abonnement kajuitzeiljachten verhuurd, inclusief bijkomende faciliteiten. De huurders konden derhalve ook gebruikmaken van de jachthaven, voor aanvullende diensten zoals het onderhoud en schoonmaken werd gezorgd, evenals voor onder meer zwemvesten en vuurpijlen.
De Hoge Raad was het met het Hof Den Haag eens dat er sprake was van één prestatie. Die moest volgens het Hof aan het btw-tarief van 21% worden onderworpen, maar daar dacht de Hoge Raad anders over.
Aangezien zeilen fysiek inspannend is, kan zeilen volgens de Hoge Raad als sport worden aangemerkt. Bovendien is bij sportbeoefening ook het gebruik van een sportaccommodatie aan het lage btw-tarief onderworpen, aldus het arrest. Dat bij het sporten eventueel gebruik wordt gemaakt van de openbare weg of openbaar water, doet daarbij niet ter zake.
De Hoge Raad voegt hieraan toe dat het lage btw-tarief niet alleen van toepassing is op sporten in competitie- of wedstrijdverband, maar ook op recreatief sporten, zoals in de behandelde zaak. De Hoge Raad komt dan ook, anders dan het Hof, tot de conclusie dat op de gehele prestatie, dus de verhuur van het jacht inclusief facilitaire diensten, het lage btw-tarief van toepassing dient te zijn.

Gemeenten die diensten verrichten, zoals het verlenen van een vergunning, mogen hiervoor kosten in rekening brengen in de vorm van leges. Als op dergelijke diensten de Europese Dienstenrichtlijn van toepassing

Als werkgever kun je een of meer fiets(en) van de zaak aan je werknemer ter beschikking stellen. De bijtelling bedraagt 7% per fiets. Geldt dit ook voor de tweede of

De Eerste Kamer heeft de stemming over het wetsvoorstel Wet werkelijk rendement box 3 uitgesteld in afwachting van de wijzigingen die hierop nog gaan plaatsvinden. De novelle hiervoor wordt op